
L’electrificació de la logística: del projecte pilot a l’escala
L’electrificació de la darrera milla avança, però els costos, la infraestructura i la incertesa de les ajudes encara dificulten el salt cap a una implantació massiva
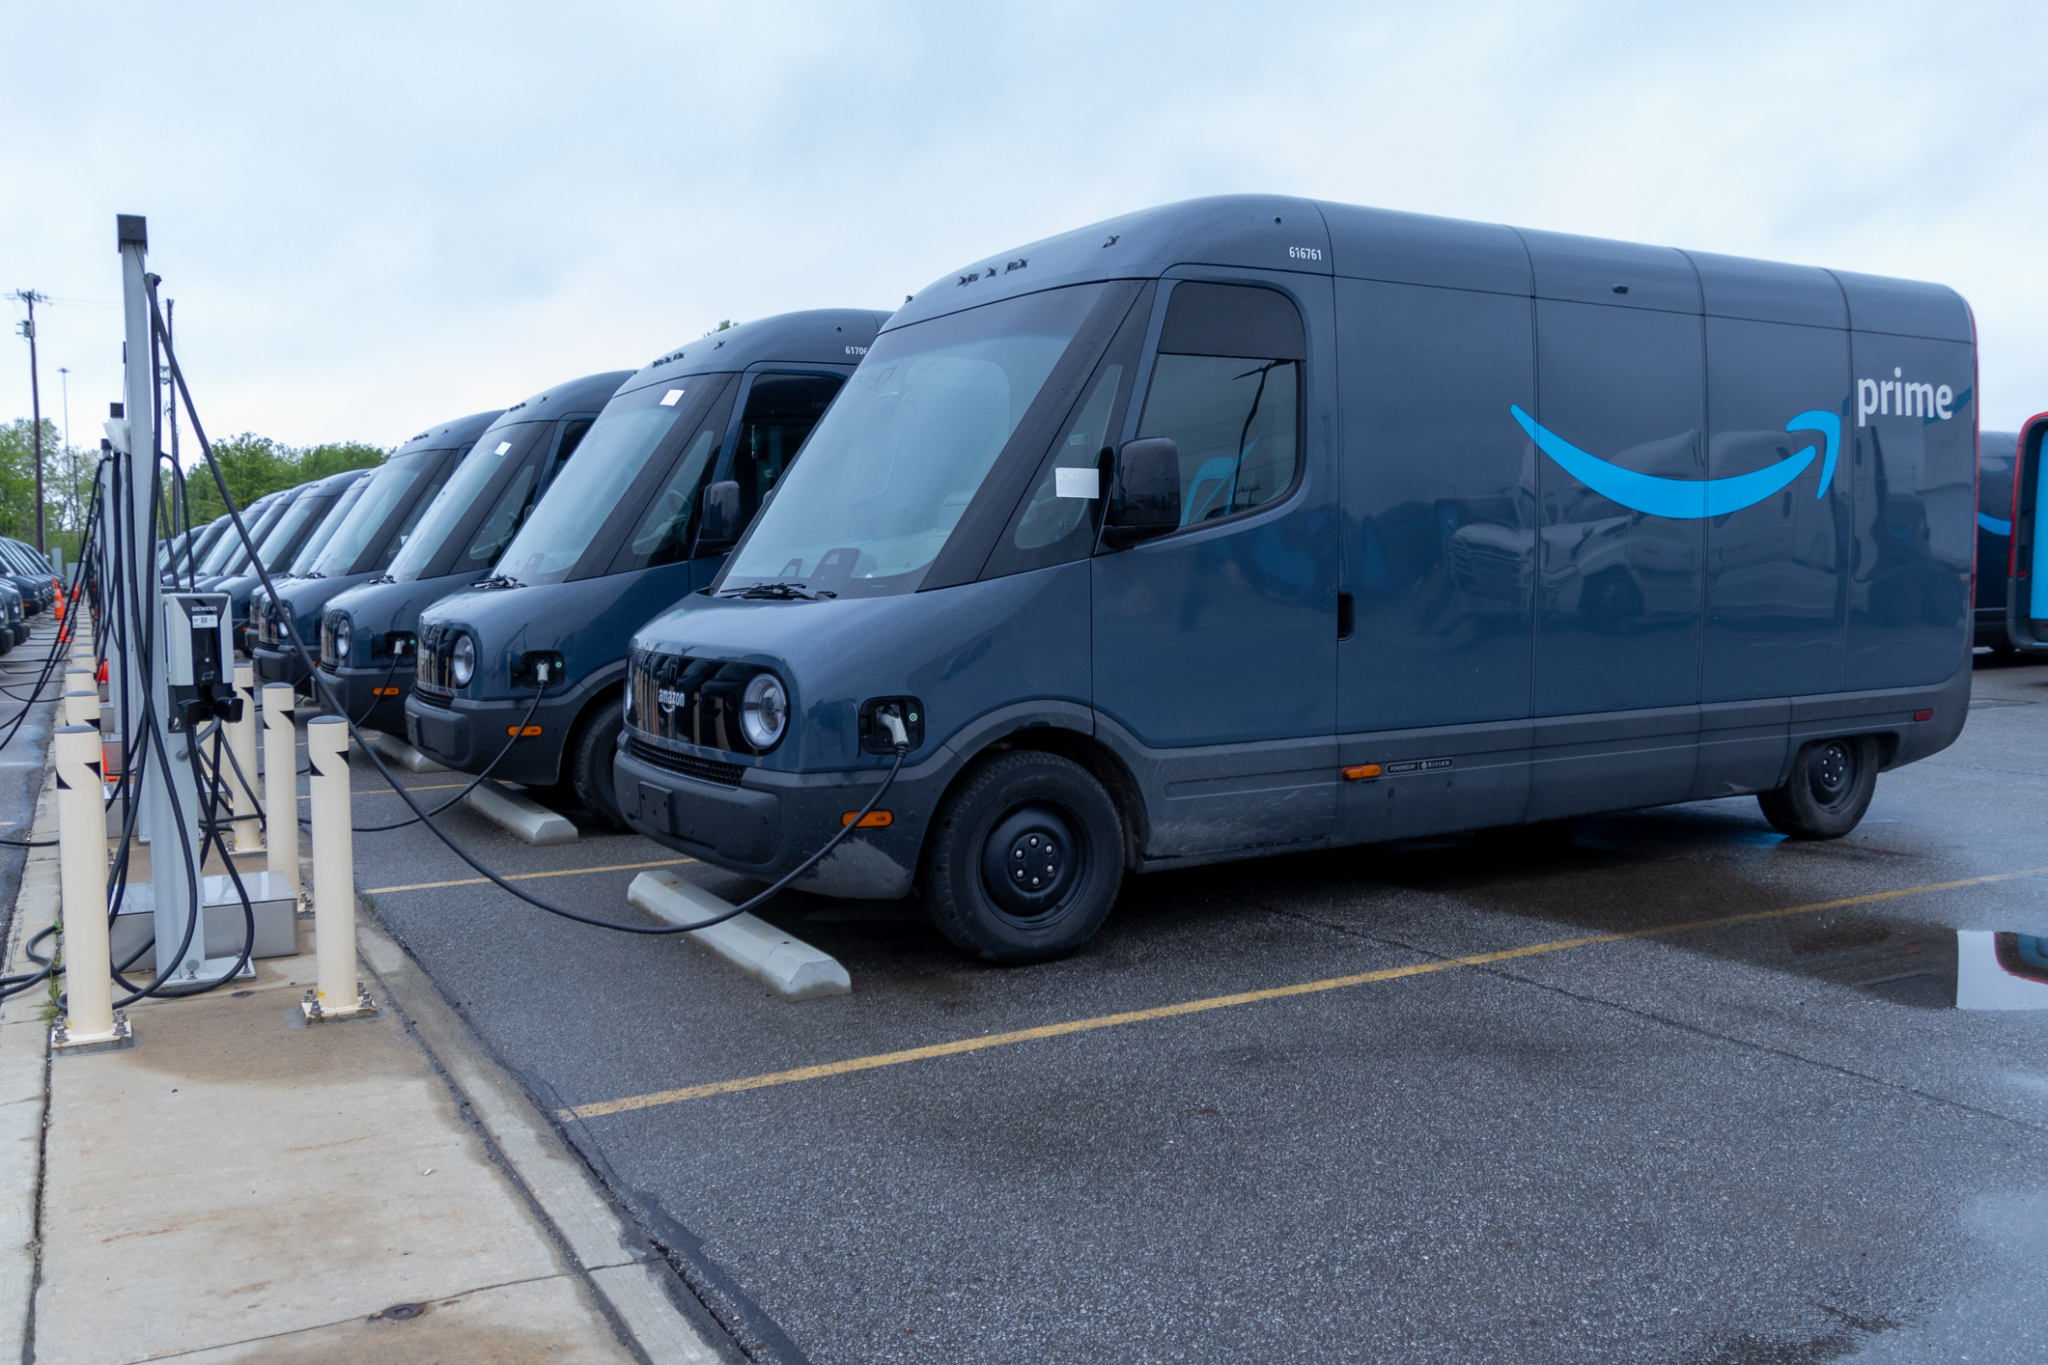
Furgonetes elèctricas de repartiment d'Amazon a les estacions de càrrega d'Hebron, Kentucky.
Foto: GETTY
L’electrificació de la logística avança, però encara afronta el repte de passar dels projectes pilot a una implantació a gran escala. La transició cap a models de transport més sostenibles ja forma part de les decisions d’inversió de les empreses, impulsada tant per la necessitat de reduir emissions com per l’evolució de la regulació i de les tecnologies disponibles. En aquest context, la distribució urbana de mercaderies (DUM) és un dels àmbits amb més potencial d’electrificació, gràcies a unes rutes més previsibles, menors exigències d’autonomia i la possibilitat de recarregar els vehicles a les bases logístiques.
Tanmateix, convé passar de la consigna a la realitat operativa. Perquè l’electrificació de la darrera milla no es decideix en els discursos, sinó en el compte de resultats de pimes i autònoms, en la disponibilitat de vehicles adequats, en la potència contractada d’una nau logística i en la certesa —o no— d’unes ajudes públiques que sovint arriben tard. Si volem que la transició avanci de debò, cal menys triomfalisme i més comprensió del terreny.
Les dades mostren un context de progrés, però també d’insuficiència. Segons AEDIVE, la xarxa d’infraestructures de recàrrega d’accés públic a Espanya va assolir els 52.746 punts operatius l’1 de setembre de 2026. A més, el desplegament de la recàrrega pública d’alta potència manté una evolució positiva: els punts de més de 350 kW van créixer un 10,38 %, els de 150 a 350 kW van augmentar un 22,50 % i els de 50 a 150 kW, un 7,42 %. Catalunya, Madrid, Andalusia i la Comunitat Valenciana concentren prop del 59 % del total nacional.
Són xifres que conviden a l’optimisme, però no a l’autocomplaença. Espanya continua per sota de la mitjana europea tant en xarxa de carregadors com en penetració de vehicles elèctrics. I això té conseqüències pràctiques. En la distribució urbana, la recàrrega pública no sempre és la principal solució —moltes flotes carreguen a la nit a les seves pròpies instal·lacions—, però sí que és un suport crític quan les rutes canvien, quan hi ha dobles torns o quan l’operativa no permet una planificació rígida. La limitada capil·laritat de la xarxa, juntament amb els temps de recàrrega i la seva adaptació desigual a les rutes reals, continua sent un factor de complexitat.
Tot i així, el principal obstacle actual no sembla tecnològic, sinó econòmic i estructural. El sector ho té clar: el 93 % considera que la renovació de flotes és la principal solució per avançar cap a una mobilitat més sostenible, i el 96 % reclama més ajudes per fer-la viable.
A més, la transició té un cost elevat, tot i que hi ha diferències importants segons el tipus de vehicle. En el segment de les furgonetes N1 (vehicles dissenyats i fabricats principalment per al transport de mercaderies, amb un pes màxim autoritzat de fins a 3,5 tones), l’oferta de models elèctrics és cada vegada més àmplia i els preus són més competitius, mentre que en els camions N2 (vehicles dissenyats per al transport de mercaderies amb una massa màxima autoritzada (MMA) superior a 3.500 kg i de fins a 12.000 kg), l’oferta s’està ampliant de manera considerable, tot i que encara presenta preus superiors als dels seus equivalents de combustió. A això s’hi afegeix el cost de la infraestructura de recàrrega, que pot representar una inversió addicional per a les empreses que necessiten adaptar les seves instal·lacions.
També hi ha reptes reguladors que convé abordar amb precisió. En el cas dels vehicles elèctrics i híbrids endollables destinats al transport de mercaderies, la normativa permet ampliar fins als 4.250 kg la massa màxima autoritzada per als conductors amb permís B, compensant així el sobrepès derivat de les bateries. Aquesta adaptació facilita que el pes addicional associat a l’electrificació no es tradueixi automàticament en la necessitat d’un permís de conducció diferent.
A més, l’oferta de vehicles continua sense respondre sempre a la diversitat de necessitats del sector. No totes les empreses troben models amb la càrrega útil, la configuració, l’autonomia o els terminis de lliurament que requereixen. I no oblidem que la distribució urbana de mercaderies no està formada únicament per grans operadors capaços de pilotar transicions complexes. En la darrera milla, els autònoms i les pimes tenen molt pes, precisament els actors amb menys capacitat financera i menys marge per assumir riscos.
Electrificar la darrera milla aporta beneficis que van més enllà del CO₂: redueix la contaminació local, el soroll i la dependència dels fòssils
D’altra banda, el cas dels plans d’ajudes és paradigmàtic. Sobre el paper, són una eina necessària. A la pràctica, moltes empreses denuncien que no cobreixen prou la diferència de cost respecte del vehicle convencional i, sobretot, que hi ha una gran incertesa sobre si es rebran i quan. Que una ajuda pugui trigar més d’un any a concedir-se no és un matís administratiu, sinó una barrera directa per a qui ha de prendre una decisió d’inversió avui. I per a un autònom, aquesta espera pot ser senzillament inviable.
També hi ha una dimensió demogràfica de la qual es parla poc. Una part significativa dels conductors té més de 50 anys. Per a molts d’ells, plantejar-se una inversió elevada en electrificació a pocs anys de la jubilació no resulta econòmicament raonable. Ignorar aquest factor és dissenyar polítiques des de la teoria i no des de la realitat social del sector.
Per això, si de debò volem impulsar l’electrificació de la distribució urbana de mercaderies, potser hauríem d’abandonar una visió lineal del problema. No es tracta només d’instal·lar més punts de recàrrega o de fixar objectius ambiciosos de descarbonització. Es tracta de coordinar la infraestructura, l’oferta industrial, la regulació, el finançament i els terminis empresarials. Es tracta d’entendre que la DUM té, efectivament, un potencial d’electrificació més gran que la llarga distància, però que aquest potencial no s’activarà per inèrcia.
La bona notícia és que el cas d’ús existeix i és sòlid. L’operativa urbana afavoreix l’electrificació. La recàrrega nocturna a les naus logístiques permet optimitzar els costos i la planificació. Les zones de baixes emissions continuaran impulsant el canvi. I, des d’una perspectiva de sostenibilitat i economia circular, electrificar la darrera milla aporta beneficis que van més enllà del CO₂, ja que redueix la contaminació local, el soroll i la dependència dels combustibles fòssils, i obre la porta a models logístics urbans més eficients i més ben integrats a la ciutat.
La mala notícia és que continuem exigint velocitat a un ecosistema al qual encara no donem prou certesa.
Espanya no necessita decidir si la distribució urbana de mercaderies s’ha d’electrificar: això ja està clar. El que necessita decidir és si vol fer-ho amb una estratègia industrial i logística realista o continuar traslladant a l’esglaó més feble del sistema —autònoms, petites flotes i operadors de la darrera milla— el cost i la incertesa d’una transició que tots donem per feta.