
L’Ordre TED/635/2026 i els CAE: oxigen per a l’eficiència energètica de la indústria en transició
Hi ha ordres ministerials que passen desapercebudes fora del BOE i, en canvi, canvien de manera notable la manera com es poden plantejar projectes d’eficiència energètica. L’Ordre TED/635/2026, de 23 de juny, és una d’aquestes normes.
No crea una nova fitxa del Catàleg CAE, ni modifica directament una fórmula d’estalvi, ni introdueix un nou coeficient corrector. El que fa és més quirúrgic: defineix què s’entén per empresa de gran consum d’energia del sector industrial i, amb això, desbloqueja la possibilitat de comptabilitzar determinats estalvis energètics associats a tecnologies de combustió directa de combustibles fòssils.
Dit d’una altra manera: dona cobertura normativa a una realitat que qualsevol enginyer de camp coneix bé. Hi ha indústria que encara no pot electrificar-ho tot. I, mentre això no sigui tècnicament viable, reduir consum fòssil continua sent eficiència energètica.
El problema: estalvis reals que podien quedar fora
La Directiva (UE) 2023/1791 va introduir una restricció important: des de l’1 de gener de 2024, els estalvis derivats de mesures relacionades amb combustió directa de combustibles fòssils deixen de ser comptabilitzables, amb caràcter general, per al compliment de les obligacions d’estalvi energètic.
El criteri europeu és coherent amb l’objectiu de descarbonització, però generava un problema evident en la indústria intensiva. Què fem amb una fàbrica que redueix un 10 %, un 15 % o un 20 % el consum de gas natural en un forn, una caldera de vapor, un assecador o un procés tèrmic, quan encara no té una alternativa electrificada viable? Ignorem l’estalvi perquè el procés continua utilitzant gas? Deixem fora del sistema CAE actuacions amb línia de base clara, mesura verificable i reducció efectiva de kWh d’energia final?
L’Ordre TED/635/2026 intenta resoldre aquest buit. No relaxa l’objectiu de descarbonització, però evita que es perdin estalvis reals en processos industrials on, avui, la substitució total del combustible fòssil no és viable.
La mateixa norma ho diu amb força claredat: sense una definició de “empresa de gran consum d’energia del sector industrial”, aquests estalvis no es podrien comptabilitzar ni com a mesures alternatives ni dins el SNOEE i, en conseqüència, tampoc serien elegibles per al sistema CAE.
L’Ordre TED/635/2026 no relaxa els objectius de descarbonització, però evita que es perdin estalvis energètics reals en aquells processos on la substitució total dels combustibles fòssils encara no és viable
Qui pots acollir-s'hi?
Els criteris són taxatius. L’empresa ha d’estar constituïda a Espanya, operar en activitats industrials de les seccions B, C o E de la CNAE-2025 —indústries extractives, indústria manufacturera, subministrament d’aigua, sanejament, residus i descontaminació— i quedar fora de les activitats de producció o transformació d’energia.
A més, la instal·lació industrial on s’executa la mesura ha d’haver tingut un consum mitjà anual igual o superior a 1,0 GWh/any durant els tres anys naturals anteriors a la finalització de l’actuació. El càlcul suma tots els vectors energètics, inclou l’autoconsum i exclou el carbó.
Aquesta definició és més important del que sembla. Fins ara, el concepte de gran consumidor podia interpretar-se de manera diferent segons l’agent: promotor, subjecte delegat, verificador o gestor autonòmic. La nova Ordre posa una línia clara. I quan es parla de CAE, una línia clara és molt més que una definició: és menys risc d’expedient encallat.
Quines actuacions “rescata” la norma?
L’impacte més evident apareix en actuacions industrials lligades a combustió, generació tèrmica i processos intensius en calor. No parlem de manteniment ordinari ni de substituir un equip vell per un altre de similar sense criteri energètic. Parlem d’actuacions amb reducció mesurable del consum i amb una línia de base defensable.sense criteri energètic. Parlem d’actuacions amb reducció mesurable del consum i amb una línia de base defensable.
Alguns exemples clars:
• Substitució de cremadors de gas per cremadors modulants amb control d’oxigen i baixes emissions de NOx, com recull la fitxa IND120. Aquesta fitxa ja preveu que, quan la caldera cremi combustibles fòssils, la instal·lació haurà de pertànyer o estar integrada en empreses de gran consum d’energia del sector industrial i complir els apartats i) i j) de l’annex V de la Directiva (UE) 2023/1791.
• Millora de sistemes de combustió en calderes de vapor o aigua calenta industrial, quan el canvi permet reduir excés d’aire, millorar el rendiment estacional i estabilitzar la combustió en càrregues parcials.
• Recuperació de calor residual, ja sigui en fums de combustió, compressors o circuits tèrmics, sempre que l’energia recuperada substitueixi consum final i el càlcul sigui verificable.
• Millora d’aïllaments en canonades, vàlvules, dipòsits o superfícies calentes, especialment en fluids tèrmics, vapor, condensats o oli tèrmic. Aquí encaixen actuacions típiques de camp: tramades sense aïllar, ponts tèrmics evidents, purgadors defectuosos o línies calentes que porten anys dissipant energia a la sala de màquines.
• Optimitzacions en processos tèrmics existents, sempre que no siguin una ampliació productiva encoberta i puguin defensar-se amb mesura, auditoria i càlcul.
Aquest últim punt és important. La norma no està pensada per “colar” projectes fòssils dins el CAE. Està pensada per evitar que la indústria perdi l’incentiu a reduir consum mentre prepara la seva transició tecnològica.
El cavall de batalla: demostrar que no hi havia alternativa no fòssil viable
Aquest serà, probablement, el punt més delicat davant verificadores i gestores autonòmics.
La norma exigeix demostrar que no era tècnicament viable una solució alternativa sostenible basada en combustibles no fòssils. I això no es resol amb una frase genèrica al final de la memòria. Caldrà enginyeria.
No n’hi haurà prou amb dir que electrificar és car. S’haurà d’explicar per què una bomba de calor d’alta temperatura no cobreix el nivell tèrmic requerit, per què la xarxa elèctrica disponible no permet alimentar la nova demanda, per què no hi ha espai per a acumulació o equips auxiliars, per què la biomassa no és viable per logística, emissions o qualitat de procés, o per què l’hidrogen encara no és una alternativa realista en aquell emplaçament.
Aquest apartat pot convertir-se en el veritable filtre tècnic dels expedients. Qui el treballi bé, amb dades, esquemes, balanços energètics, temperatures de procés, perfils de càrrega i comparativa d’alternatives, tindrà molt guanyat. Qui ho resolgui amb una declaració responsable massa genèrica, tindrà problemes.
La mateixa Ordre exigeix que la tecnologia de combustió directa formi part de les recomanacions d’una auditoria energètica conforme al Reial decret 56/2016, de 12 de febrer, que tingui un període simple d’amortització de cinc anys o menys i que sigui una mesura destinada a disminuir el consum energètic de la instal·lació. També exigeix que no incrementi ni el consum d’energia ni la capacitat de la instal·lació, i que l’estalvi sigui comprovable, mesurable o estimable.
No augmentar capacitat: un detall que pot tombar expedients
La prohibició d’incrementar capacitat productiva és un altre punt crític. En indústria, moltes inversions no són netament energètiques: es canvia un cremador i alhora s’augmenta producció; es reforma una línia i es millora el rendiment; es renova una caldera i es guanya potència disponible.
Aquí caldrà separar molt bé el que és eficiència del que és ampliació. Si el projecte augmenta tones/hora, m³/h, kg de vapor/h o qualsevol altre indicador productiu, l’expedient haurà d’explicar amb precisió quina part de l’estalvi és atribuïble a la millora energètica i quina part queda fora. Sense aquesta separació, el risc de rebuig serà alt.
A efectes pràctics, el missatge és clar: línia de base robusta, frontera del sistema ben definida i criteri conservador en el càlcul.
Per què és una bona notícia per al mercat CAE?
La primera millora és la seguretat jurídica. El sector necessitava saber què fer amb actuacions industrials eficients però vinculades a combustió fòssil directa. Ara hi ha un camí. Estret, exigent i temporal, però hi és.
La segona és el volum. Els projectes industrials solen tenir estalvis superiors als projectes petits del sector residencial o terciari. Un canvi de cremador, una recuperació de calor o una optimització tèrmica en una planta de procés pot generar centenars o milers de MWh anuals d’estalvi. Per als subjectes obligats i delegats, això significa més opcions per construir cartera CAE.
La tercera és la qualitat tècnica. Aquesta Ordre força a treballar millor els expedients: auditoria, pla d’execució, factures energètiques, autoconsum, càlcul anualitzat, justificació d’alternatives, declaració de no increment de capacitat i evidències disponibles. Més feina, sí. Però també menys arbitrarietat i més traçabilitat.
La quarta és l’efecte retroactiu. L’Ordre produeix efectes des de l’1 de gener de 2024, i permet comptabilitzar fins al 31 de desembre de 2030 els estalvis derivats d’actuacions relatives a combustió directa de combustibles fòssils iniciades des d’aquella data en empreses de gran consum d’energia del sector industrial. La norma manté vigència fins al 31 de desembre de 2033.
Això pot desbloquejar projectes que ja s’havien executat o iniciat entre 2024 i 2026 i que havien quedat en una zona grisa.
Exemple orientatiu: canvi de cremador industrial
Imaginem una indústria alimentària amb una caldera de gas natural que dona servei a vapor de procés. L’auditoria energètica detecta excés d’aire, rendiment millorable en càrrega parcial i pèrdues associades a una regulació poc fina. Es proposa substituir el cremador existent per un cremador modulant amb control d’oxigen i baixa emissió de NOx, dins l’àmbit de la fitxa IND120.
Supòsits simplificats:
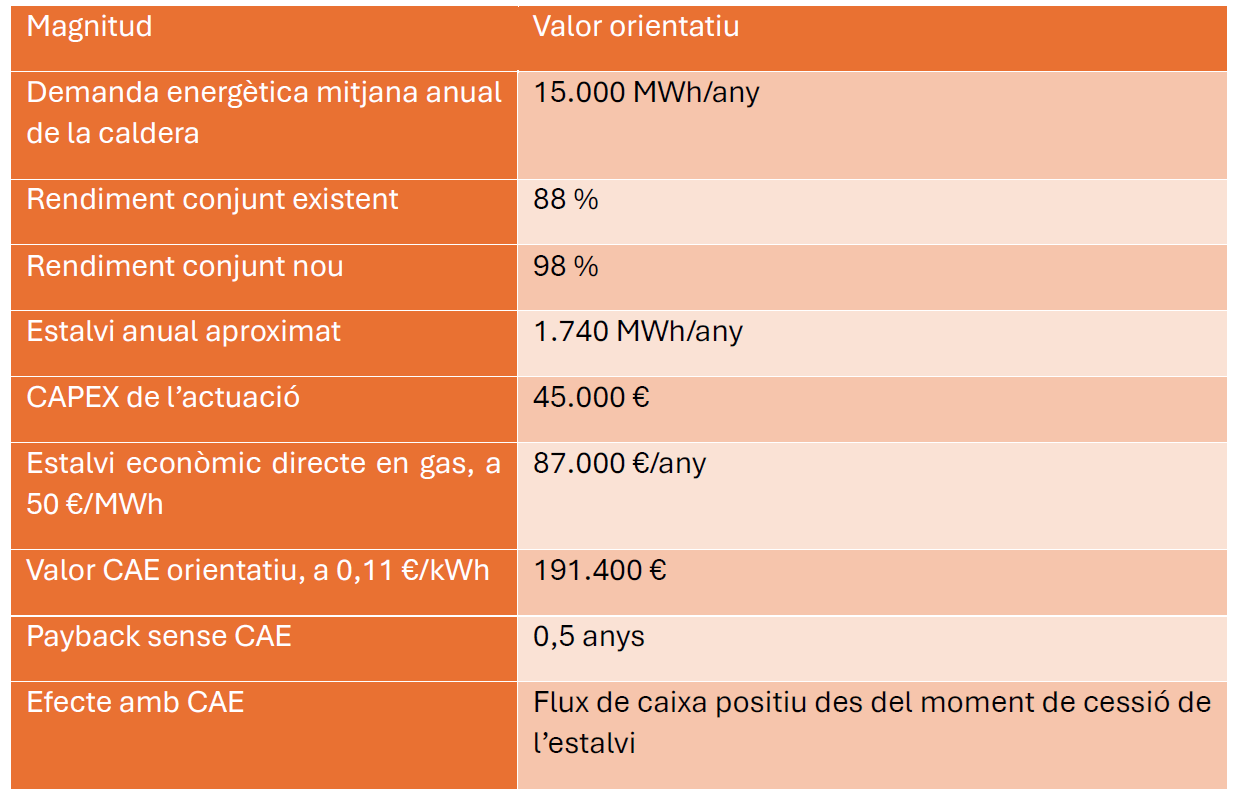
Fórmula de la fitxa IND120: AE = DC · (1/ηi − 1/ηm)
On:
• DC és la demanda energètica mitjana anual dels darrers tres anys.
• ηi és el rendiment del conjunt cremador/caldera existent.
• ηm és el rendiment del conjunt cremador/caldera modulant.
• AE és l’estalvi anual d’energia final, expressat en kWh/any.
La seguretat jurídica, el volum potencial d’estalvi i la millora de la qualitat tècnica dels expedients són tres dels principals efectes positius de la nova regulació
L’exemple és deliberadament senzill i només pretén mostrar l’ordre de magnitud. En un expedient real, caldria revisar rendiments admissibles, inspeccions, fitxes tècniques, lectures, auditoria energètica, frontera de càlcul, condicions d’operació i justificació que no hi ha increment de capacitat.
També convé ser molt prudent amb el càlcul econòmic del CAE. El Catàleg treballa amb estalvis anuals d’energia final i la contraprestació del conveni CAE s’ha d’expressar en €/kWh i import total corresponent als estalvis del primer any. Per tant, no s’hauria de multiplicar automàticament l’estalvi anual per la durada indicativa de la fitxa per estimar l’ingrés CAE, llevat que el marc contractual o regulatori aplicable ho justifiqui expressament.
Un canvi útil, però no una barra lliure
L’Ordre TED/635/2026 no converteix la combustió fòssil en una tecnologia preferent. Tampoc rebaixa el llistó de la descarbonització. Més aviat fa el contrari: obliga a justificar millor quan una mesura fòssil és admissible, per què no hi ha alternativa no fòssil viable i com es garanteix que no es genera bloqueig tecnològic.
Això és important per al relat del sector. No es tracta de defensar el gas. Es tracta de defensar l’eficiència energètica real, mesurable i immediata en processos on la transició encara necessita passos intermedis.
La indústria no es descarbonitzarà només amb declaracions d’intencions. Necessita projectes executables, amb retorn, amb línia de base, amb verificació i amb incentius que moguin decisions d’inversió. Aquesta Ordre ajuda precisament en aquest punt.
Conclusions
L’Ordre TED/635/2026 aporta tres beneficis principals al sistema CAE.
Primer, evita que es perdin estalvis industrials reals generats en processos energèticament intensius. Segon, dona seguretat jurídica a promotors, subjectes obligats, subjectes delegats, verificadores i gestores autonòmics. Tercer, obre una via tècnica per accelerar projectes de reducció de consum fòssil mentre la indústria avança cap a solucions de descarbonització més profundes.
La clau serà aplicar-la bé. No tots els projectes amb gas seran elegibles. No totes les millores de combustió passaran el filtre. I no totes les justificacions de “no viabilitat” resistiran una verificació exigent.
Però, ben treballada, aquesta Ordre pot convertir-se en una eina molt útil per activar projectes industrials amb estalvis importants, millorar la competitivitat de les empreses afectades i reforçar el mercat CAE amb actuacions de més escala i més impacte.
En definitiva: no és una porta oberta al fòssil. És una finestra regulada per reconèixer l’estalvi real allà on la transició encara necessita enginyeria, dades i pragmatisme.